Domain acrylbeschichtung.de kaufen?
Wir ziehen mit dem Projekt
acrylbeschichtung.de um.
Sind Sie am Kauf der Domain
acrylbeschichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain acrylbeschichtung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
CRC 1032052 Schutzbeschichtung 250mlVaselineartiges Schutzmittel auf Silikonbasis. . Selbstheilender, transparenter Schutzfilm . Temperatureinsatzbereich von -50°C bis +200°C . Chemisch inert . Bildet einen gleichmäßigen Schutzfilm einheitlicher Viskosität . Thixotrop, läuft auch an senkrechten Flächen nicht ab47,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Enke Enkolan Abdichtung Versiegelung Beschichtung 1K LF Flüssigabdichtung 12,5KgEnke Enkolan Abdichtung Versiegelung Beschichtung 1K LF Flüssigabdichtung 12,5KgEnkolan Abdichtung 1K LF ist eine fugenlose, lösungsmittelfreie, hochflexible, dampfdurchlässige, wetterfeste Abdichtung. In Kombination mit der Polyestervliesabdichtung Enke Polyflexvlies bietet sie eine dauerhafte Abdichtung für Überdachungen, Balkone, Terrassen, Keller- und Lagerräume, Treppen und Eingangshallen. Enkolan Abdichtung 1K LF eignet sich nicht nur für Betonuntergründe, Estriche, bituminöse Dachflächen, sondern auch für Kunststoff- und Metalldachbahnen, insbesondere in Bereichen, in denen über längere Zeit stehendes Wasser auftritt, z.B.: Dachrinnen oder Wasserwechselzonen.Zusammensetzung: Enkolan Abdichtung 1K LF Flüssigabdichtung ist ein einkomponentiges und witterungsbeständiges Produkt auf Basis hochwertiger silanterminierter Prepolymere.Eigenschaften: Enkolan Abdichtung 1K LF ist ein selbstvulkanisierendes Produkt, das unter dem Einfluss von Luftfeuchtigkeit eine gute Haftung auf vielen U454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
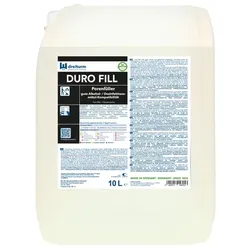
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsseil mit SchutzschichtDas RP03 HMS Trainingsseil hat die Seilenden mit Schutzschicht bedeckt, die das sichere Greifen gewährleistet. Hohe Qualität, Langlebigkeit und dichtes Geflecht des Seils sorgen für ein effektives Training unter allen Bedingungen. Das Modell RP03 HMS137,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CRC 1032052 Schutzbeschichtung 250mlVaselineartiges Schutzmittel auf Silikonbasis. . Selbstheilender, transparenter Schutzfilm . Temperatureinsatzbereich von -50°C bis +200°C . Chemisch inert . Bildet einen gleichmäßigen Schutzfilm einheitlicher Viskosität . Thixotrop, läuft auch an senkrechten Flächen nicht ab47,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Enke Enkolan Abdichtung Versiegelung Beschichtung 1K LF Flüssigabdichtung 12,5KgEnke Enkolan Abdichtung Versiegelung Beschichtung 1K LF Flüssigabdichtung 12,5KgEnkolan Abdichtung 1K LF ist eine fugenlose, lösungsmittelfreie, hochflexible, dampfdurchlässige, wetterfeste Abdichtung. In Kombination mit der Polyestervliesabdichtung Enke Polyflexvlies bietet sie eine dauerhafte Abdichtung für Überdachungen, Balkone, Terrassen, Keller- und Lagerräume, Treppen und Eingangshallen. Enkolan Abdichtung 1K LF eignet sich nicht nur für Betonuntergründe, Estriche, bituminöse Dachflächen, sondern auch für Kunststoff- und Metalldachbahnen, insbesondere in Bereichen, in denen über längere Zeit stehendes Wasser auftritt, z.B.: Dachrinnen oder Wasserwechselzonen.Zusammensetzung: Enkolan Abdichtung 1K LF Flüssigabdichtung ist ein einkomponentiges und witterungsbeständiges Produkt auf Basis hochwertiger silanterminierter Prepolymere.Eigenschaften: Enkolan Abdichtung 1K LF ist ein selbstvulkanisierendes Produkt, das unter dem Einfluss von Luftfeuchtigkeit eine gute Haftung auf vielen U454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.